「扶養に入るには、年収をいくらまでに抑えればいいの?」
パートやアルバイトで働く方、家族を扶養している方にとって、気になるテーマの一つが「扶養」です。
年末調整の時期になると、配偶者や子どもの収入について確認する機会も増えるのではないでしょうか。
扶養について調べると、「103万円」「123万円」「130万円」など、さまざまな金額が出てきます。
さらに、2026年は税制や社会保険制度にも変更があり、これまでの知識だけでは判断しにくいケースもあります。
まず押さえておきたいのは、扶養には「税法上の扶養」と「社会保険上の扶養」があり、それぞれ仕組みや基準が異なるということです。
今回は、扶養の基本的な考え方から、税金に関する扶養の仕組み、2026年の変更点までをわかりやすく解説します。
そもそも「扶養」とは?
扶養とは、一般的に、収入などの面で家族の生活を支えることをいいます。
制度上は、家族を経済的に支えている場合に、税金や社会保険について一定の取り扱いを受けられる仕組みがあります。
ただし、税金と社会保険では目的が異なるため、扶養の判定方法も同じではありません。
税法上の扶養と社会保険上の扶養の違い
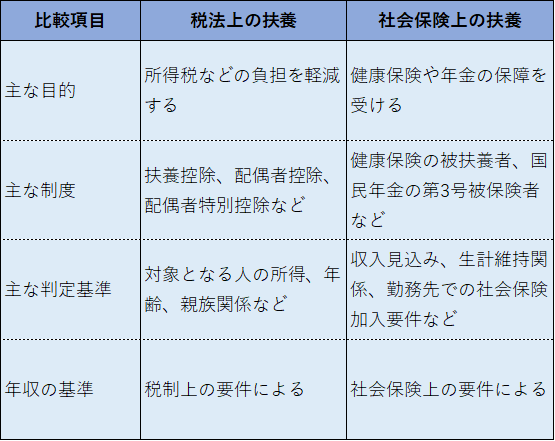
このように、税金の扶養に該当していても、社会保険の扶養に該当するとは限りません。
反対に、社会保険の扶養に入っていても、税法上の扶養控除の対象になるとは限りません。
そのため、「扶養に入れるかどうか」を確認するときは、まず税金の話なのか、社会保険の話なのかを区別することが大切です。
1.税法上の扶養とは?
税法上の扶養とは、一定の要件を満たす家族がいる場合に、扶養する側の所得税などを計算する際、所得控除を受けられる仕組みです。
例えば、会社員が収入の少ない子どもを扶養している場合、条件を満たせば「扶養控除」を受けられます。
また、配偶者については、一般の扶養親族とは別に「配偶者控除」や「配偶者特別控除」という制度があります。
ここで重要なのは、扶養される家族の収入が、そのまま扶養する側の収入から差し引かれるわけではないという点です。
扶養控除などは、扶養する側の所得から一定額を差し引いて税額を計算するための仕組みです。
控除額がそのまま戻ってくるわけではなく、実際の税負担の軽減額は所得などによって異なります。
扶養控除の対象になる家族には条件がある
税法上の扶養控除を受けるには、親族関係や生計を一にしていること、対象となる親族の所得が一定以下であることなど、複数の要件を満たす必要があります。
また、扶養控除の対象となる親族は、原則としてその年の12月31日時点で16歳以上です。
例えば、大学生の子どもを扶養している場合、子どもの年齢や所得によって受けられる控除が変わることがあります。
年齢や収入だけで判断せず、制度ごとの条件を確認しましょう。
2.配偶者の扶養は「配偶者控除」と「配偶者特別控除」
配偶者については、扶養控除ではなく、主に「配偶者控除」または「配偶者特別控除」の対象になるかを確認します。
配偶者の収入が一定額を超えたからといって、必ずしもすぐに控除がなくなるわけではありません。
配偶者の所得に応じて、配偶者特別控除を受けられる場合があります。
ただし、控除を受ける側の所得にも要件があり、配偶者との生計関係なども確認する必要があります。
また、税法上の控除を受けられるかどうかと、健康保険の被扶養者として認定されるかどうかは別の判定です。
配偶者の働き方を考える際は、税金だけでなく、社会保険料の負担も合わせて確認することが大切です。
3.2026年、税法上の扶養はどう変わった?
2026年は税制改正により、基礎控除や給与所得控除の最低保障額が引き上げられ、扶養親族などの所得要件も変更されます。
給与収入だけの場合、扶養控除の対象となる親族などの所得要件に対応する収入額は、2025年分の「年収123万円以下」から、2026年分では「年収136万円以下」に変わります。
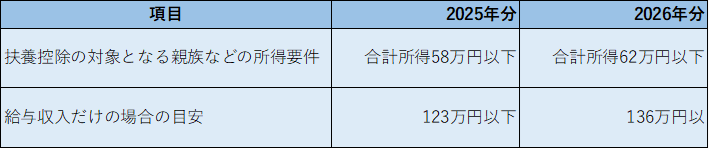
※2026年分の改正は原則として2026年12月1日から施行され、2026年分の所得税に適用されます。
そのため、11月までの源泉徴収事務と、12月の年末調整では取り扱いが異なります。
上記は給与収入のみの場合の目安であり、配偶者控除・配偶者特別控除や社会保険の扶養基準を示したものではありません。
この変更により、これまで扶養控除の対象外だった家族が、新たに対象となる可能性もあります。年末調整の際は、最新の要件を確認しましょう。
4.税金の扶養に入っていれば、社会保険も扶養になる?
答えは、必ずしもそうではありません。
税法上の扶養は、所得税などの計算に関する制度です。一方、社会保険上の扶養は、健康保険や年金の制度に関するものです。
例えば、配偶者の給与収入が税法上の要件を満たしていても、勤務先で社会保険の加入対象となれば、自分の勤務先の健康保険や厚生年金に加入することがあります。
その場合、税法上は配偶者控除などの対象であっても、社会保険上は配偶者の扶養から外れることがあります。
逆に、社会保険の被扶養者として認定されていても、税法上の扶養控除などの条件を満たさない場合があります。
「年収がいくらなら扶養に入れるか」という質問に一つの金額で答えられないのは、このように制度ごとに目的や判定方法が異なるためです。
次回は、社会保険上の扶養について詳しく解説します。
「106万円の壁」「130万円の壁」とは何か、2026年にどのような変更があったのか、パートやアルバイトで働く方が確認しておきたいポイントを整理します。
自分に関係する基準を知り、税金と社会保険の両方を踏まえて働き方を考えていきましょう。
*・。*゜・。・o゜・。*゜・。・o*゜・。*゜・。・o*゜・。*゜・。・o**・。*゜・。・o
【福マチTikTOK】
https://www.tiktok.com/@fukumachi__
【福マチインスタ】
https://www.instagram.com/fukumachi__/
【可能性ラボインスタ】
https://www.instagram.com/kanousei_lab/
【福マチLINE登録】
*・。*゜・。・o゜・。*゜・。・o*゜・。*゜・。・o*゜・。*゜・。・o**・。*゜・。・o