「年収が130万円を超えると扶養から外れる」
「106万円の壁に注意したほうがいい」
――こうした話を聞いたことがある方も多いのではないでしょうか。
パートやアルバイトで働く方にとって、収入が増えることはうれしい一方、社会保険料の負担が発生するかどうかも気になるところです。
社会保険上の扶養は、税法上の扶養とは異なる基準で判定されます。
さらに、2026年は社会保険の加入要件や収入の判定方法にも変更があります。
今回は、社会保険上の扶養の基本と、いわゆる「106万円の壁」「130万円の壁」について解説します。
1.社会保険上の扶養とは?
社会保険上の扶養とは、会社員などが加入している健康保険で、一定の条件を満たす家族が「被扶養者」として認定される仕組みです。
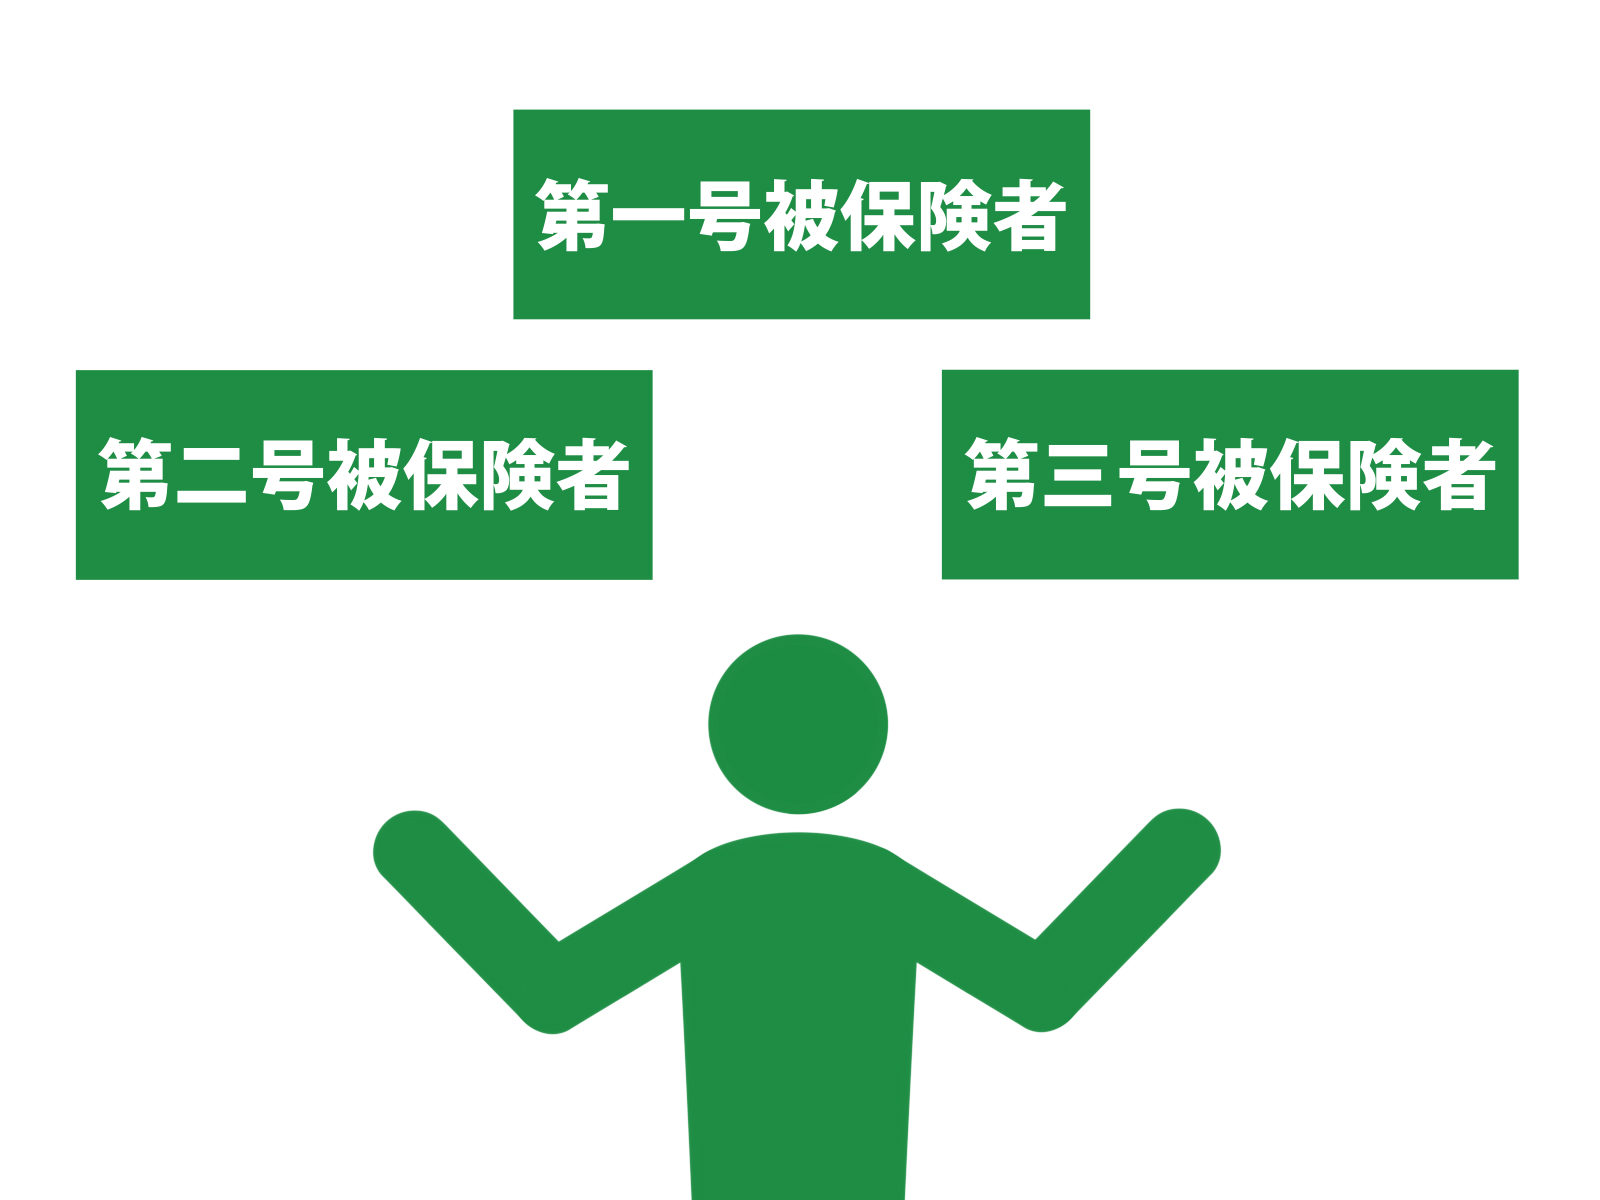
また、会社員などに扶養されている配偶者は、一定の条件を満たすと、国民年金の「第3号被保険者」となる場合があります。
健康保険の被扶養者として認定されると、原則として自分自身の健康保険料を別に負担せずに健康保険の保障を受けられます。
第3号被保険者に該当する配偶者も、国民年金保険料を個別に納める必要はありません。
ただし、これは誰でも利用できる制度ではありません。扶養する側との生計維持関係や収入などの条件を満たす必要があります。
また、勤務先で社会保険の加入対象となる場合は、扶養の収入基準を下回っていても、自分自身で社会保険に加入することがあります。
2.「106万円の壁」とは?
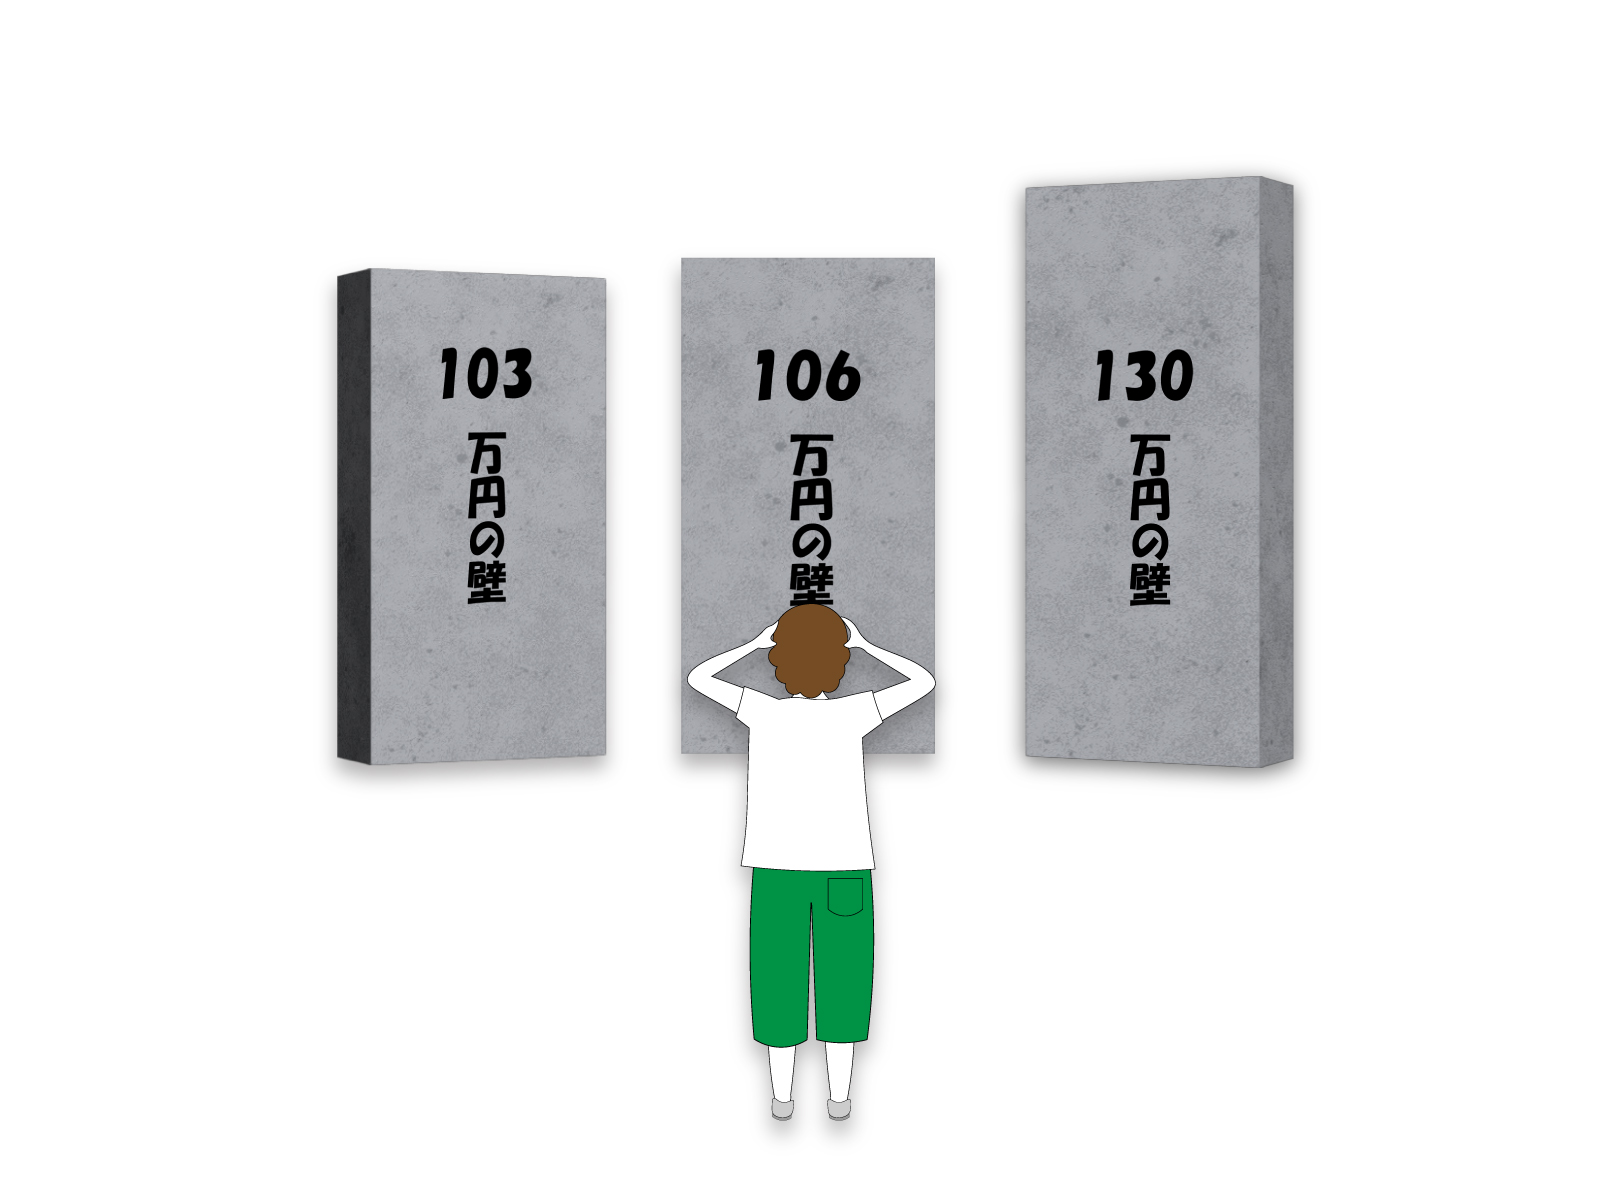
「106万円の壁」とは、一定の条件で働く短時間労働者が、勤務先の健康保険や厚生年金に加入することになる年収の目安を指す言葉です。
従来は、企業規模や週の労働時間などの条件に加え、所定内賃金が月額8万8,000円以上であることが加入要件の一つとなっていました。
ただし、年収106万円という金額だけで社会保険への加入が決まるわけではありません。
実際には、勤務先の規模や労働時間、雇用期間などの条件を確認する必要があります。
2026年10月からの変更
2025年の年金制度改正により、短時間労働者の社会保険加入要件の一つだった月額8万8,000円以上という賃金要件は、2026年10月に撤廃されました。
そのため、これまでのように「年収106万円を超えるかどうか」だけを目安に考えるのではなく、週の所定労働時間や勤務先の適用条件などを確認することが重要です。
なお、企業規模要件についても、今後、段階的に対象が拡大される予定です。
自分の勤務先が対象となるかは、最新の制度や勤務先の案内を確認しましょう。
3.「130万円の壁」とは?
130万円の壁は、社会保険上の扶養に入れるかどうかを考える際の収入基準です。
原則として、年間収入が130万円未満であることなどが条件となります。
ただし、60歳以上の方や一定の障害がある方などは180万円未満、19歳以上23歳未満の方(被保険者の配偶者を除く)は150万円未満という基準が設けられています。
また、収入だけでなく、扶養する人との生計維持関係なども確認されます。
税法上の扶養と異なり、社会保険の扶養では、一般に過去の1年間の収入だけでなく、今後の収入見込みをもとに判断します。
そのため、現在の月収や労働契約の内容が重要になります。
4.2026年4月から、130万円の判定方法にも変更
2026年4月1日から、社会保険の被扶養者認定における年間収入の取り扱いが変わりました。
労働条件通知書や雇用契約書などに記載された賃金から見込まれる年間収入が基準額未満で、ほかに収入が見込まれず、生計維持関係などの条件を満たす場合には、原則として被扶養者に該当するものとして取り扱われます。
例えば、契約上の賃金から見込まれる年間収入が130万円未満であれば、実際の収入の変動だけでなく、契約内容をもとに判定できる場合があります。
ただし、すべてのケースで自動的に扶養に入れるわけではありません。
契約内容が不明確な場合や、ほかの収入がある場合などは、この取り扱いの対象とならないことがあります。
詳しい条件や必要書類については、加入している健康保険の保険者に確認しましょう。
5.19歳以上23歳未満の家族は基準が異なる場合も
19歳以上23歳未満の方については、社会保険上の扶養認定における年間収入の基準が、原則として150万円未満に引き上げられています。
この取り扱いは、被保険者の配偶者を除く親族などが対象です。
大学生の子どもなどを扶養している場合は、年齢や続柄を確認することが大切です。
税法上も、19歳以上23歳未満の親族については「特定親族特別控除」などの制度が関係する場合がありますが、税金と社会保険では要件が異なります。同じ年収基準がそのまま適用されるわけではありません。
6.扶養から外れると、必ず損をする?
社会保険に加入すると、給与から健康保険料や厚生年金保険料などが差し引かれるため、加入当初は手取り額が減る場合があります。
しかし、社会保険への加入にはメリットもあります。
・厚生年金に加入することで、将来受け取る年金が増える可能性がある
・病気やけがで働けなくなった場合などに、健康保険の給付を受けられることがある
・出産のために仕事を休む場合など、条件を満たせば出産手当金の対象となることがある
実際の手取り額や保障は、給与額、加入する保険、勤務状況などによって異なります。
「扶養から外れると損」と決めつけず、短期的な手取りと長期的な保障の両方を確認しましょう。
7.扶養を確認するときのチェックポイント
働き方を考えるときは、次の点を確認しておくと安心です。
・税法上の扶養と社会保険上の扶養を分けて考える
・自分の勤務先で社会保険の加入対象となるか確認する
・年収だけでなく、週の所定労働時間や労働契約の内容を確認する
・家族の年齢や続柄によって異なる基準がないか確認する
・不明な点は、勤務先の担当者や加入している健康保険の保険者に相談する
扶養の制度は、税金と社会保険で基準が異なり、法改正によって取り扱いが変わることもあります。
インターネット上の古い情報だけで判断せず、最新の公的情報を確認することが大切です。
自分や家族の状況に合った制度を理解し、納得できる働き方を考えていきましょう。
*・。*゜・。・o゜・。*゜・。・o*゜・。*゜・。・o*゜・。*゜・。・o**・。*゜・。・o
【福マチTikTOK】
https://www.tiktok.com/@fukumachi__
【福マチインスタ】
https://www.instagram.com/fukumachi__/
【可能性ラボインスタ】
https://www.instagram.com/kanousei_lab/
【福マチLINE登録】
*・。*゜・。・o゜・。*゜・。・o*゜・。*゜・。・o*゜・。*゜・。・o**・。*゜・。・o